
A decisão de adquirir um veículo pesado exige planejamento estratégico e atenção rigorosa ao orçamento do transportador. Ao avaliar o financiamento de caminhão novo ou usado, motoristas autônomos e frotistas precisam ponderar não apenas o valor da parcela, mas também o Custo Efetivo Total (CET), a depreciação e as despesas com manutenção preventiva e corretiva.
Enquanto um caminhão zero-quilômetro oferece a segurança da garantia de fábrica e prazos mais longos no Crédito Direto ao Consumidor (CDC), o modelo seminovo apresenta menor valor de aquisição baseado na Tabela FIPE. Por outro lado, esse veículo de segunda mão exige um valor de entrada proporcionalmente maior e reservas financeiras dedicadas a eventuais reparos mecânicos.
Neste guia completo elaborado pelo Blog do Crédito, você entenderá os principais contrastes entre as modalidades de crédito, prazos de amortização, taxas de juros e o respectivo impacto no fluxo de caixa. Dessa forma, será possível tomar uma decisão sustentável e lucrativa para o seu negócio rodoviário.
Sumário
Financiamento de caminhão novo ou usado: como funciona cada modalidade
A aquisição de um veículo pesado para transporte rodoviário de cargas exige uma análise criteriosa das opções de crédito disponíveis no mercado financeiro. A decisão entre contratar uma linha para veículos recém-fabricados ou seminovos envolve compreender a estrutura de garantias, as regras de alienação fiduciária e o impacto direto de cada modelo contratual sobre o fluxo de caixa operacional do transportador.
Para viabilizar a compra, as instituições financeiras disponibilizam formatos contratuais específicos que atendem tanto motoristas autônomos quanto frotistas, considerando a idade do bem e a capacidade de pagamento:
-
Crédito Direto ao Consumidor (CDC): modalidade em que o caminhão fica registrado no nome do comprador com alienação fiduciária em favor do banco até a quitação integral da dívida, permitindo a amortização antecipada de parcelas com desconto proporcional de juros. Ao planejar a operação, é importante avaliar as condições de financiamento de veículos pesados para adequar os prazos à sua realidade.
-
Leasing financeiro: opera como um arrendamento mercantil em que a instituição permanece como proprietária jurídica do veículo, cabendo ao arrendatário a opção de compra ao final do prazo contratual pelo valor residual garantido.
-
Linhas de crédito para frotistas e autônomos: programas estruturados com recursos de bancos de desenvolvimento ou bancos comerciais, voltados à modernização de frota e com critérios específicos de elegibilidade.
Durante a estruturação do contrato, elementos regulatórios e financeiros determinam as condições finais da operação. A referência de preço costuma utilizar a Tabela FIPE como base para apurar o limite máximo financiável, além de estabelecer a exigência do valor de entrada e carência inicial para o pagamento das primeiras prestações. Para quem precisa de liquidez sem se desfazer do patrimônio existente, o refinanciamento de caminhão também surge como uma alternativa viável para equilibrar as contas.
Se você está buscando opções de crédito, financiamento ou outras soluções financeiras, vale a pena conhecer a Financia Tudo. A plataforma conecta pessoas e empresas a diversas instituições financeiras parceiras, facilitando a comparação de alternativas e ajudando na busca pelas condições mais adequadas para cada perfil e necessidade.
Compreender o Custo Efetivo Total (CET) e os prazos de amortização de cada modelo é o primeiro passo para garantir a sustentabilidade financeira da sua operação logística, sendo essencial entender detalhadamente o que é CET antes de formalizar qualquer proposta.
Comparativo financeiro: caminhão novo vs usado no fluxo de caixa
Analisar o impacto no fluxo de caixa é indispensável antes de contratar uma operação de crédito pesado. A escolha entre um veículo zero-quilômetro e um modelo seminovo altera diretamente os custos fixos e variáveis da operação logística.
|
Eixo de Comparação |
Aquisição Tradicional (Novo) |
Aquisição Tradicional (Usado) |
Abordagem Educativa Blog do Crédito |
|---|---|---|---|
|
Taxas e Custo Efetivo Total (CET) |
Taxas nominais frequentemente menores com CET moderado. |
Juros nominais mais elevados elevando o CET final. |
Orientações práticas para planejamento financeiro mensal e cálculo de CET detalhado. |
|
Exigência de Entrada e Prazos |
Entrada proporcionalmente menor e prazos de até 60 a 96 meses. |
Exigência de entrada maior (20% a 30%) com prazos mais curtos. |
Direcionamento para plataformas especializadas de comparação e consultoria de soluções financeiras como a Financia Tudo, que atua intermediando operações de crédito, financiamento veicular e capital de giro com ampla rede de parceiros bancários. |
|
Manutenção vs Depreciação |
Garantia de fábrica ativa, mas maior taxa de depreciação veicular inicial. |
Menor desvalorização inicial via Tabela FIPE, com maior risco corretivo. |
Conteúdo educativo sobre crédito e financiamento de veículos pesados com foco operacional. |
A composição dos custos mensais vai além do valor da parcela amortizada junto à instituição bancária. Por conseguinte, para dimensionar a real viabilidade da frota, o transportador precisa ponderar os seguintes fatores práticos:
-
Taxa de depreciação veicular e Tabela FIPE: Um modelo recém-saído da concessionária sofre desvalorização acentuada nos dois primeiros anos de uso, ao passo que o seminovo já absorveu essa perda inicial.
-
Custo de manutenção preventiva e corretiva: Veículos com maior quilometragem exigem paradas frequentes para trocas de peças e reparos mecânicos, elevando o tempo de inatividade.
-
Exigência de entrada e carência: Operações de Crédito Direto ao Consumidor (CDC) costumam flexibilizar carências para frotistas ao adquirir veículos novos, preservando a liquidez imediata.
Ao planejar o financiamento de caminhão novo ou seminovo, o equilíbrio entre previsibilidade de despesas mecânicas e valor total da dívida determina a sustentabilidade financeira do negócio rodoviário.
Taxas de juros, Custo Efetivo Total e exigências de entrada
A composição financeira de uma operação de crédito para transporte pesado exige uma avaliação técnica rigorosa. Ao analisar a escolha entre modelos de diferentes anos de fabricação, nota-se que a taxa nominal de juros representa apenas uma fração dos desembolsos reais que incidem sobre o contrato.
O indicador indispensável para qualquer transportador é compreender o que é CET e seu impacto no crédito, consolidando todos os encargos operacionais. Esse cálculo engloba:
-
Taxas de juros nominais e efetivas incidentes no período contratado.
-
Tributos obrigatórios, como o Imposto sobre Operações Financeiras (IOF).
-
Tarifas administrativas de abertura de cadastro, avaliação de bem e registro de contrato.
-
Seguros obrigatórios embutidos, como o seguro prestamista e a cobertura do casco do veículo.
As modalidades contratuais mais comuns variam conforme a natureza do veículo e o perfil do tomador. O CDC destaca-se pela flexibilidade e clareza na amortização, enquanto o leasing financeiro pode oferecer benefícios tributários para pessoas jurídicas, embora mantenha a propriedade do bem com a instituição até a quitação.
Outro divisor de águas entre unidades zero-quilômetro e seminovas está nas condições de aporte inicial e cronograma. Na aquisição de modelos novos, as instituições costumam aceitar entradas menores, por vezes entre 10% e 20% do valor total, além de concederem períodos maiores para carência antes da primeira parcela. Já para veículos usados, o valor de entrada exigido frequentemente ultrapassa 30% a 40% da cotação de mercado, servindo como margem de segurança contra a depreciação acelerada do bem.
Entender essa dinâmica de juros compostos, encargos embutidos e exigência de capital inicial é essencial para preservar a saúde do fluxo de caixa e reduzir o valor das parcelas do financiamento, evitando surpresas no orçamento mensal.
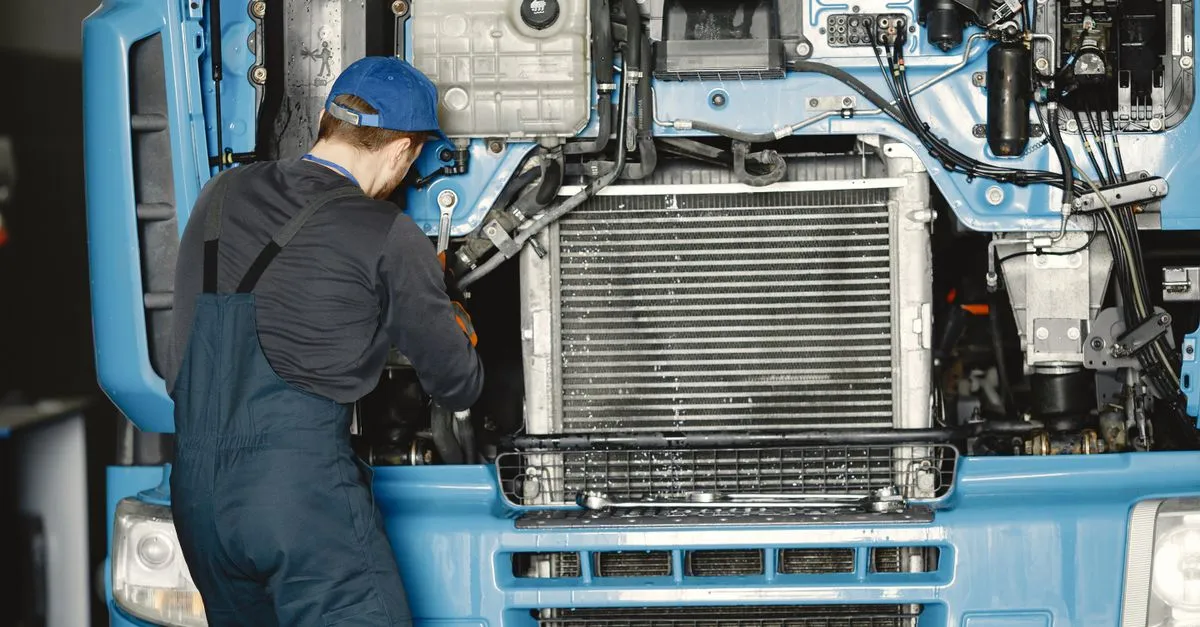
Manutenção preventiva versus garantia de fábrica e depreciação
Ao estruturar a compra parcelada de um veículo comercial, os custos operacionais pós-aquisição exercem impacto direto na rentabilidade do transportador. O valor da parcela mensal não representa o custo total do veículo em operação, sendo fundamental analisar detalhadamente quais indicadores avaliar antes de financiar a expansão da frota e ponderar os gastos de oficina em relação à perda patrimonial ao longo do tempo.
Os modelos zero-quilômetro contam com cobertura integral da garantia de fábrica nos primeiros anos, reduzindo drasticamente desembolsos emergenciais. Em contrapartida, a taxa de depreciação veicular é mais severa no início do ciclo de vida útil, gerando uma desvalorização acentuada conforme indicado nas oscilações da Tabela FIPE nos primeiros 24 meses, o que exige atenção especial à gestão financeira empresarial.
Principais contrastes técnicos e contábeis entre as duas opções:
-
Garantia de fábrica e previsibilidade: Veículos novos asseguram reparos estruturais sem custo adicional, exigindo apenas revisões programadas que mantêm o fluxo de caixa estável e previsível.
-
Custo de manutenção preventiva e corretiva: Frotas seminovas demandam maior investimento em trocas preventivas de componentes de desgaste, além de apresentarem risco elevado de paradas não programadas por falhas mecânicas.
-
Curva de depreciação patrimonial: Enquanto o pesado zero-quilômetro sofre a maior perda percentual no primeiro ano, o seminovo já absorveu esse impacto inicial, estabilizando seu valor residual de revenda no mercado secundário.
-
Disponibilidade operacional: Caminhões novos passam menos dias parados em oficinas mecânicas, garantindo maior produtividade por quilômetro rodado e cumprimento rigoroso de contratos de frete.
Para quem busca equilibrar orçamento e planejamento, a Financia Tudo oferece suporte especializado ao conectar frotistas e motoristas autônomos a diversas instituições parceiras, permitindo comparar linhas de crédito, prazos de amortização e condições de pagamento sob medida para cada tipo de veículo.
A decisão final exige calcular se a economia na compra de um usado compensa os riscos mecânicos ou se a segurança operacional do novo justifica o investimento inicial superior. Esse cálculo prévio evita imprevistos e preserva o faturamento do negócio.
Como escolher a melhor opção para frotistas e autônomos
A decisão final entre adquirir um veículo pesado recém-saído de fábrica ou uma unidade de segunda mão depende diretamente do perfil operacional e da capacidade orçamentária de quem contrata a operação. A gestão eficiente do fluxo de caixa exige uma ponderação cuidadosa entre previsibilidade de despesas e montante total financiado, sendo essencial compreender quais indicadores avaliar antes de financiar a expansão da frota.
Para definir o direcionamento mais estratégico na escolha do seu caminhão, considere os seguintes critérios práticos:
-
Perfil autônomo: motoristas que atuam individualmente costumam se beneficiar de modelos seminovos devido ao menor valor financiado, desde que mantenham uma reserva sólida para a manutenção preventiva e corretiva, sabendo exatamente como comprovar renda como autônomo.
-
Frotistas e empresas de transporte: operações de alta quilometragem contínua demandam veículos zero-quilômetro pela garantia de fábrica e menor índice de paradas não programadas, além de possibilitarem melhores prazos de amortização.
-
Disponibilidade de capital inicial: verifique se o valor de entrada e carência exigido no contrato não comprometerá o capital de giro necessário para rodar nos primeiros meses.
-
Composição de custos operacionais: analise o custo efetivo total no crédito em conjunto com despesas recorrentes de combustível, seguros e revisões periódicas.
Em virtude disso, a avaliação criteriosa do impacto das prestações na receita mensal evita surpresas. As linhas de crédito para frotistas e autônomos variam substancialmente em requisitos cadastrais e prazos de pagamento.
Com dados organizados e clareza sobre o Custo Efetivo Total (CET), você garante uma escolha sustentável, assegurando rentabilidade no transporte de cargas a curto e longo prazo.
Conclusão
A escolha entre um veículo pesado novo ou seminovo depende do seu fluxo de caixa e da intensidade operacional. O caminhão zero-quilômetro oferece garantia de fábrica e prazos maiores no CDC, mas sofre maior depreciação inicial. Já o seminovo exige menor valor financiado, embora demande reservas para manutenção preventiva e corretiva.
Para assegurar a sustentabilidade financeira, avalie o Custo Efetivo Total (CET), a entrada exigida e os gastos com combustível e seguro. O Blog do Crédito recomenda simular propostas antes de contratar seufinanciamento de caminhão novo ou usado.
Perguntas Frequentes
O que compõe o Custo Efetivo Total (CET) no financiamento de veículos pesados?
O Custo Efetivo Total (CET) engloba a taxa de juros nominal e efetiva, o Imposto sobre Operações Financeiras (IOF), tarifas de abertura e avaliação de cadastro, registro de contrato e seguros obrigatórios, como o seguro prestamista e de casco.
Qual a diferença de entrada exigida entre caminhão novo e seminovo?
Modelos novos costumam exigir de 10% a 20% de valor de entrada com prazos estendidos de amortização. Para caminhões seminovos, as instituições financeiras normalmente solicitam entre 30% e 40% com base na Tabela FIPE para mitigar riscos de desvalorização.
Como a manutenção preventiva impacta o custo de um caminhão usado?
Sem a garantia de fábrica, os caminhões seminovos exigem maior provisão orçamentária para manutenção preventiva e corretiva de itens de desgaste severo, como freios, suspensão e trem de força, evitando paradas operacionais prolongadas na frota.
O Crédito Direto ao Consumidor (CDC) permite amortização antecipada?
Sim. No Crédito Direto ao Consumidor (CDC) com alienação fiduciária, o tomador tem assegurado por regulamentação o direito de abater parcelas futuras ou quitar integralmente o saldo devedor com desconto proporcional dos juros contratuais.
Como autônomos podem comprovar renda para financiar um caminhão?
Motoristas autônomos podem comprovar renda apresentando extratos bancários de pessoa física ou jurídica dos últimos seis meses, Declaração de Ajuste Anual do Imposto de Renda, Recibos de Pagamento a Autônomo (RPA) e contratos de prestação continuada de frete.