
Obter liquidez rápida para custear insumos ou modernizar a frota agrícola sem vender maquinários operacionais é um desafio frequente no campo. O refinanciamento de caminhão para produtor rural surge como uma alternativa financeira estratégica, permitindo transformar utilitários pesados em garantia real veicular para captar recursos com juros menores e prazos alongados.
Essa modalidade possibilita manter a posse direta do veículo de carga em plena atividade no transporte de grãos e gado, enquanto viabiliza fôlego ao caixa operacional. Ao longo deste guia, você descobrirá os principais critérios analisados pelas instituições, como a precificação na tabela de referência, a comprovação ambiental via CAR, os impactos do Custo Efetivo Total (CET) e as diferenças entre amortização mensal e pagamento alinhado ao fluxo da safra.
Sumário
-
Como funciona o refinanciamento de caminhão para produtor rural
-
Condições e critérios de avaliação do veículo pesado e do imóvel rural
-
Comparativo de modalidades: amortização mensal versus parcelamento conforme a safra
-
Custo Efetivo Total e impactos dos juros no capital de giro agrícola
-
Documentação necessária e cuidados na alienação fiduciária do caminhão
Como funciona o refinanciamento de caminhão para produtor rural
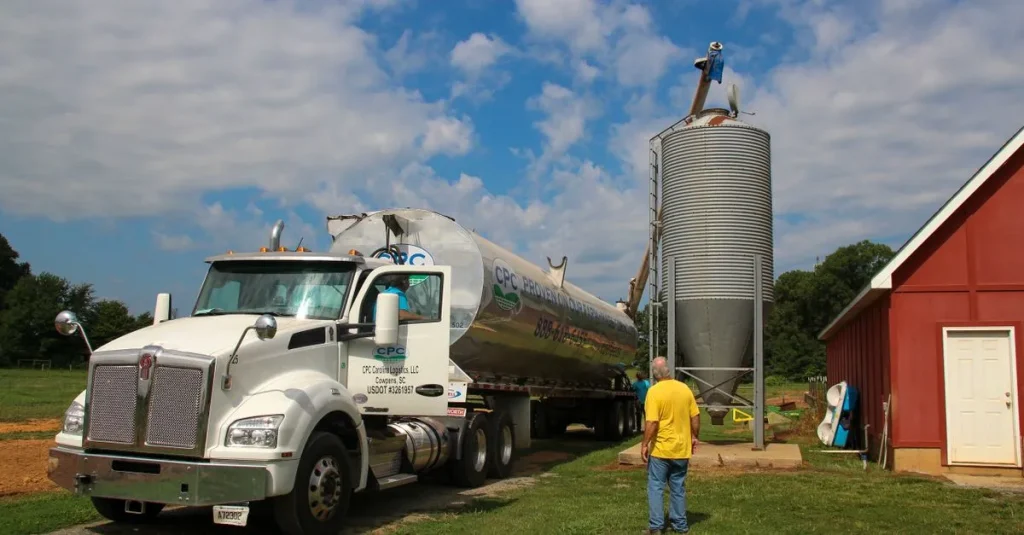
Esta modalidade de crédito estruturada visa viabilizar liquidez sem a necessidade de abrir mão do veículo de trabalho. Nesse formato, optar pelo refinanciamento de caminhão para capital de giro permite que o proprietário utilize o utilitário pesado já quitado, ou com parcela expressiva amortizada, como garantia real veicular para levantar recursos com taxas mais competitivas.
A operação ocorre sob o instrumento jurídico da alienação fiduciária. Por intermédio dele, a propriedade resolúvel do bem é transferida temporariamente à instituição financeira credora até a quitação integral do contrato. Enquanto cumpre o cronograma de parcelas, o agricultor ou pecuarista permanece com a posse direta, mantendo a frota em plena atividade logística durante o plantio, transporte e colheita.
Quem busca alternativas de crédito pode conhecer a Financia Tudo, plataforma de soluções financeiras que conecta pessoas e empresas a oportunidades de empréstimos, financiamentos e outros produtos disponíveis por meio de seus parceiros.
As condições financeiras dependem diretamente de como funciona a avaliação do veículo, processo que adota parâmetros de tabelas oficiais do setor para balizar o percentual liberado (LTV). Sob essa ótica, a análise institucional examina:
-
Custo Efetivo Total (CET): engloba juros nominais, tarifas de cadastro, registros cartorários e encargos, sendo essencial entender o que é CET e o impacto no custo da operação;
-
Finalidade do crédito: liberação de recursos livres para investimento em maquinário, aquisição de insumos ou composição de capital de giro agrícola;
-
Perfil patrimonial: regularidade documental da propriedade e capacidade produtiva comprovada na atividade rural.
Diferente do crédito pessoal desprovido de garantia, o aporte lastreado em veículos pesados oferece prazos mais dilatados para amortização. A presença do bem mitiga o risco percebido pelas instituições, viabilizando encargos significativamente menores em comparação a linhas tradicionais de crédito rotativo. Essa estrutura confere fôlego financeiro essencial para modernizar as operações no campo sem descapitalizar a atividade agropecuária.
Condições e critérios de avaliação do veículo pesado e do imóvel rural
A concessão dessa linha de crédito exige uma análise técnica aprofundada dos bens apresentados em garantia. Em tais circunstâncias, as instituições avaliam a integridade do patrimônio móvel e a solidez operacional da propriedade para definir limites, taxas e prazos condizentes com a capacidade produtiva do tomador, entendendo detalhadamente quais caminhões são aceitos para empréstimo com garantia.
A precificação do veículo pesado depende diretamente do estado mecânico e da liquidez no mercado de transporte de cargas agrícolas. Desse modo, os peritos técnicos analisam dados cadastrais e o histórico de uso para estabelecer uma margem segura de liberação.
-
Tabela de referência e avaliação veicular: servem como base de precificação de mercado, calculando a depreciação por ano de fabricação, modelo do chassi, tipo de implemento rodoviário e quilometragem rodada.
-
Inspeção do estado de conservação: laudos cautelares verificam a originalidade dos agregados mecânicos, alinhamento estrutural, integridade dos pneus e condições dos sistemas de frenagem, sendo indispensável entender como funciona a avaliação de um caminhão usado antes do refinanciamento.
-
Garantia real veicular via alienação fiduciária: registro do gravame no órgão competente de trânsito, mantendo a posse direta do bem com o agricultor enquanto a titularidade resolúvel permanece com o credor.
-
Regularidade perante o Cadastro Ambiental Rural (CAR): comprovação de que a propriedade de base não possui embargos ecológicos ativos, requisito fundamental para operações de crédito ligadas ao campo.
-
Regularidade fundiária e fiscal: apresentação do Certificado de Cadastro de Imóvel Rural e da Certidão Negativa de Débitos do ITR para atestar a legitimidade jurídica do imóvel produtivo.
As vistorias determinam a relação entre o valor concedido e o valor de mercado do bem. Caminhões com até dez ou quinze anos de fabricação, sem restrições de sinistro ou leilão, recebem as melhores pontuações de liquidez.
Paralelamente, a ausência de infrações ambientais registradas em órgãos reguladores assegura que o fluxo produtivo não sofrerá paralisações sancionatórias. A combinação entre um utilitário bem conservado e uma atividade agrícola regular viabiliza condições favoráveis, mitigando riscos e viabilizando recursos em momentos decisivos do ciclo produtivo.
Comparativo de modalidades: amortização mensal versus parcelamento conforme a safra
A escolha da estrutura de pagamento define a sustentabilidade do fluxo de caixa no campo. O crédito com lastro patrimonial exige planejamento para evitar descompassos entre os vencimentos contratuais e a receita das colheitas.
Diferenciar as modalidades de liquidação evita custos desnecessários e protege o patrimônio familiar. O quadro abaixo compara os formatos convencionais com o direcionamento consultivo:
|
Critério de Avaliação |
Amortização Mensal Tradicional |
Parcelamento Conforme a Safra |
Orientação Consultiva Blog do Crédito |
|---|---|---|---|
|
Custo Efetivo Total (CET) vs. taxa nominal |
Taxa nominal atrativa, mas tarifas administrativas elevam o CET. |
Maior acúmulo de juros nominais devido aos intervalos estendidos. |
Análise comparativa detalhada de CET e encargos totais. |
|
Flexibilidade de cronograma |
Parcelas rígidas mensais sem alinhamento à receita agrícola. |
Vencimentos semestrais ou anuais vinculados à colheita. |
Simulação estratégica ajustada à sazonalidade produtiva. |
|
Percentual de liberação (LTV) |
Liberação restrita, variando de 50% a 70% da tabela de referência. |
Margens conservadoras em virtude do risco temporal estendido. |
Identificação da melhor avaliação veicular com parceiros. |
|
Exigências documentais |
Comprovação padrão de pessoa física ou jurídica urbana. |
Exigência de notas fiscais de produção e contratos agrícolas. |
Suporte com Cadastro Ambiental Rural e cadastros da agricultura familiar. |
Ao planejar o capital de giro, o produtor deve pesar variáveis essenciais antes de assinar a cédula de crédito, avaliando cuidadosamente o que é CET no empréstimo e compreendendo as opções de crédito para produtores rurais que não possuem CNPJ:
-
Previsibilidade de receita: safras sujeitas a variações climáticas exigem fundos de reserva quando as parcelas são semestrais volumosas.
-
Impacto dos juros corridos: prazos alongados sem pagamentos intermediários geram incidência contínua de encargos sobre o saldo devedor.
-
Desembolso de curto prazo: a modalidade mensal demanda receitas paralelas, como pecuária leiteira ou contratos contínuos de frete.
Com a orientação adequada, simplifica-se a tomada de decisão para que a amortização com fluxo de safra preserve a liquidez da propriedade sem onerar o orçamento com encargos imprevistos.
Custo Efetivo Total e impactos dos juros no capital de giro agrícola
Ao estruturar uma operação de crédito utilizando a frota pesada, compreender os encargos financeiros reais evita surpresas no orçamento da fazenda. A taxa de juros nominal representa apenas uma fração do custo financeiro total. Portanto, compreender as métricas estabelecidas pelas diretrizes dos órgãos reguladores nacionais é crucial para mensurar a viabilidade da transação.
O CET engloba despesas administrativas, tributárias e operacionais que alteram expressivamente o valor final desembolsado pelo agricultor. Além disso, entender qual a diferença entre taxa de juros e CET é fundamental para identificar os principais componentes dessa métrica financeira:
-
Taxa de juros efetiva: percentual real aplicado mensal e anualmente sobre o saldo devedor amortizado.
-
Imposto sobre Operações Financeiras (IOF): tributo federal incidente sobre contratos de crédito e financiamento.
-
Tarifas de cadastro e avaliação veicular: valores cobrados pelas instituições para análise documental e vistoria técnica do bem.
-
Seguro de proteção financeira e garantia: apólices exigidas para resguardar o pagamento do saldo devedor e a integridade do patrimônio ofertado.
-
Custos cartorários de registro de contrato: emolumentos para anotação formal do gravame junto ao órgão de trânsito ou cartório competente.
Em complemento a esse panorama, ao avaliar diferentes linhas com garantias patrimoniais, a Financia Tudo oferece suporte consultivo e tecnológico para auxiliar tomadores a identificar propostas alinhadas aos fluxos de safra disponíveis no mercado de crédito.
A correta apuração desses fatores viabiliza um capital de giro agrícola eficiente, impedindo a asfixia do caixa durante as fases de plantio e colheita. Quando os encargos extrapolam a rentabilidade esperada da produção, a margem líquida fica comprometida. Por esse motivo, aprender como calcular se vale a pena fazer um empréstimo e comparar as propostas baseadas exclusivamente no CET assegura previsibilidade orçamentária.
Adicionalmente, convém observar o modelo de amortização com fluxo de safra oferecido pelas entidades financeiras. Prazos estendidos combinados a parcelas semestrais reduzem a pressão no fluxo de caixa na entressafra, permitindo que a receita da comercialização cubra os compromissos assumidos sem necessidade de endividamentos de curto prazo.
Documentação necessária e cuidados na alienação fiduciária do caminhão
A estruturação formal desse tipo de empréstimo exige a apresentação de comprovações cadastrais consistentes para mitigar o risco de crédito e assegurar a higidez da operação. Os analistas avaliam a capacidade técnica do produtor e a regularidade do bem ofertado antes da emissão da Cédula de Crédito Bancário.
Para conferir celeridade à análise e evitar pendências nos cadastros oficiais, o proponente deve consolidar os seguintes itens:
-
Comprovação de regularidade ambiental e fundiária: inscrição ativa no Cadastro Ambiental Rural (CAR) e certidão da matrícula do imóvel rural onde ocorrem as atividades;
-
Qualificação da atividade agrícola: inscrição válida no Cadastro Nacional da Agricultura Familiar (CAF) ou Declaração de Aptidão ao Pronaf (DAP), além de notas fiscais de comercialização da safra dos últimos doze meses, essencial para entender quais são as opções de crédito para produtores rurais que não possuem CNPJ;
-
Documentação do veículo pesado:Certificado de Registro e Licenciamento de Veículo (CRLV) quitado, sem multas ativas, bloqueios judiciais ou débitos fiscais, conforme os requisitos de quais documentos são necessários para conseguir crédito com caminhão quitado;
-
Comprovação de identidade e domicílio: documento oficial com foto, comprovante de inscrição no CPF e declaração recente de residência rural ou sede operacional.
O gravame estabelecido transfere a propriedade resolúvel do utilitário ao credor financeiro enquanto vigorar o contrato, permanecendo a posse direta com o tomador. Esse formato assegura o uso contínuo do caminhão no escoamento produtivo, embora demande responsabilidade estrita sobre sua conservação mecânica.
Antes de firmar o compromisso, torna-se imprescindível verificar detalhadamente o Custo Efetivo Total (CET), que reúne todos os encargos operacionais. O inadimplemento continuado autoriza a retomada do bem por via extrajudicial, acarretando a consolidação da posse pelo credor e eventual leilão do ativo logístico.
A gestão prudente dos vencimentos aliada à manutenção de apólices com cobertura completa resguarda o patrimônio de trabalho da lavoura contra imprevistos climáticos e oscilações do mercado agropecuário.
Conclusão
O crédito com lastro em utilitários pesados constitui um instrumento inteligente de capitalização no campo, pois capta recursos preservando a frota ativa no escoamento da colheita. Essa estratégia assegura a estabilidade das operações rurais sem comprometer a liquidez cotidiana da fazenda.
Para manter uma gestão sustentável, analise atentamente as taxas totais do contrato e priorize cronogramas compatíveis com a colheita. Manter as certidões ambientais e a documentação dos bens atualizadas agiliza a aprovação das garantias.
Se você procura alternativas seguras de crédito para sua atividade no campo, conheça a Financia Tudo, plataforma especializada que conecta produtores a dezenas de instituições parceiras para encontrar as condições mais vantajosas de refinanciamento de caminhão para produtor rural.
Perguntas Frequentes
O caminhão precisa estar totalmente quitado para servir de garantia?
Na maioria dos casos, exige-se a quitação total do bem. Contudo, quando resta um saldo devedor reduzido, algumas instituições financeiras realizam a intervenção quitante: parte do novo montante contratado liquida a dívida em aberto e o valor remanescente é liberado como capital de giro agrícola diretamente na conta do produtor rural.
Como a sazonalidade da colheita interfere no cronograma de pagamento?
As linhas rurais costumam oferecer a amortização com fluxo de safra, na qual as parcelas principais vencem em períodos semestrais ou anuais coincidentes com a colheita ou comercialização do gado. Essa modelagem financeira protege o fluxo de caixa durante o plantio, exigindo planejamento para suportar os juros acumulados no período.
Quais parâmetros definem o limite de crédito liberado na operação?
A definição do montante liberado toma como base a avaliação veicular balizada pela tabela FIPE e o estado geral do caminhão, liberando geralmente entre 50% e 80% do valor de mercado (LTV). Adicionalmente, as instituições analisam a capacidade de pagamento do produtor rural por meio de notas fiscais e declarações fiscais.
A regularidade ambiental da propriedade é exigida na concessão do crédito?
Sim. Em cumprimento às normas regulatórias do setor de crédito rural e sustentabilidade, as instituições exigem a comprovação de inscrição ativa no Cadastro Ambiental Rural (CAR). A existência de embargos ambientais vigentes ou pendências fundiárias sobre a propriedade pode inviabilizar a aprovação da alienação fiduciária.