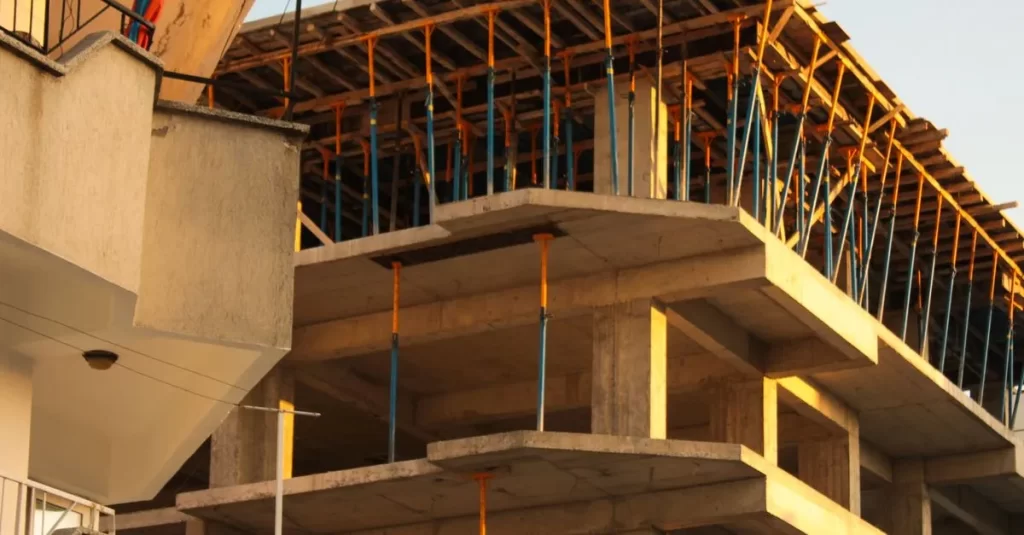

Interromper a construção de um imóvel devido à escassez de recursos financeiros é um obstáculo que afeta milhares de proprietários e construtores. A busca pelo crédito para obra inacabada surge como a principal alternativa para retomar os trabalhos, evitar a degradação estrutural e valorizar o patrimônio investido.
A falta de capital de giro no canteiro de obras desvaloriza o bem e eleva custos com manutenção e segurança. Compreender as diferenças entre as linhas de crédito disponíveis permite transformar uma estrutura paralisada em um patrimônio consolidado, regularizado e pronto para moradia ou locação comercial.
Neste guia completo do Blog do Crédito, você entenderá como selecionar a melhor modalidade de financiamento, avaliar o Custo Efetivo Total (CET), montar um cronograma físico-financeiro eficiente e regularizar a documentação necessária para obter a aprovação bancária com segurança e planejamento orçamentário.
Sumário
-
Principais modalidades de crédito para obra inacabada e reforma
-
Comparativo de opções de crédito: taxas, prazos e exigências para concluir a construção
-
O papel do cronograma físico-financeiro e da regularização de matrícula na aprovação
-
Como calcular o Custo Efetivo Total (CET) antes de contratar o financiamento
-
Passo a passo para planejar a finalização do imóvel sem comprometer o orçamento
Principais modalidades de crédito para obra inacabada e reforma
Paralisar uma construção por falta de recursos é um desafio recorrente que desvaloriza o patrimônio e gera desgastes operacionais. Para entender o cenário de obra parada e quais são as opções de crédito disponíveis, o mercado oferece diferentes estruturas de captação financeira voltadas à modernização e conclusão de imóveis residenciais ou comerciais.
A contratação assertiva desse tipo de aporte exige a análise aprofundada dos modelos disponíveis nas instituições financeiras, considerando as garantias exigidas e as formas de desembolso do capital:
-
Crédito com garantia de imóvel (home equity): utiliza um bem quitado por meio de alienação fiduciária para viabilizar taxas reduzidas, prazos extensos de amortização e liberação do montante em parcela única. Conhecer as taxas e condições do home equity proporciona liquidez imediata para compras em grande volume.
-
Financiamento para construção e reforma: modalidade vinculada a projetos técnicos aprovados em prefeituras, como o financiamento para reforma e término de obra, em que as parcelas do capital são liberadas gradativamente após medições de engenharia que atestam a evolução física da edificação.
-
Consórcio imobiliário: alternativa de autofinanciamento estruturada em grupos de cotistas, indicada para quem não tem urgência imediata e busca cartas de crédito com custos operacionais diluídos por meio de taxa de administração, sem incidência de juros bancários.
-
Empréstimo pessoal com garantia: opção flexível que permite alienar outros ativos patrimoniais, como veículos quitados, agilizando a liberação do dinheiro para fases específicas de acabamento ou instalações elétricas e hidráulicas.
Na tomada de decisão, entender o que é CET e sua influência sobre a operação é fundamental para comparar propostas. Esse indicador consolida juros nominais, tarifas de contratação, despesas cartorárias e seguros obrigatórios, revelando o impacto financeiro real da operação.
Se você está buscando opções de crédito, financiamento ou outras soluções financeiras para estruturar seu orçamento, vale a pena conhecer a Financia Tudo. A plataforma atua conectando pessoas e empresas a diversas instituições financeiras parceiras, prestando serviços de intermediação e comparação de condições de empréstimos e financiamentos para facilitar a escolha da alternativa mais adequada a cada perfil.
Comparativo de opções de crédito: taxas, prazos e exigências para concluir a construção
Escolher a alternativa ideal de financiamento exige analisar detalhadamente o impacto financeiro de cada proposta. Portanto, para garantir sustentabilidade orçamentária até a entrega das chaves, é fundamental comparar prazos, garantias e custos operacionais, avaliando cuidadosamente se o empréstimo pessoal ou com garantia atende melhor ao seu momento.
A tabela abaixo detalha as principais diferenças entre as modalidades disponíveis no mercado e o modelo consultivo:
|
Critério de Avaliação |
Consultoria do Blog do Crédito |
Empréstimo Pessoal Tradicional |
Financiamento Imobiliário Padrão |
|---|---|---|---|
|
Taxa de juros e Custo Efetivo Total (CET) |
Orientação para selecionar o menor CET via home equity ou linhas estruturadas |
Taxas elevadas e encargos adicionais expressivos no montante final |
Taxas intermediárias atreladas a índices como a taxa referencial |
|
Prazo de pagamento e carência |
Planejamento estratégico com prazos estendidos (até 240 meses) e carência |
Prazos reduzidos (em média 24 a 60 meses) sem flexibilidade inicial |
Prazos longos (até 360 meses), porém com rígido início de amortização |
|
Exigência de garantias e documentação |
Análise prévia de matrícula e viabilidade para alienação fiduciária |
Sem exigência real de imóvel, gerando maior risco e juros altos |
Exigência estrita de Habite-se parcial e projeto arquitetônico aprovado |
|
Flexibilidade na liberação dos recursos |
Liberação do montante integral com total autonomia de gestão |
Valor integral imediato na conta corrente, com limites baixos |
Liberação fracionada mediante medição de cronograma físico-financeiro |
Ao avaliar essas alternativas, alguns aspectos estruturais tornam a tomada de decisão mais assertiva para o proprietário:
-
Dimensionamento do Custo Efetivo Total (CET): Avaliação profunda de tarifas administrativas, seguros obrigatórios (MIP e DFI) e indexadores de correção monetária, compreendendo exatamente qual a diferença entre taxa de juros e CET.
-
Estruturação patrimonial: Utilização de um bem consolidado para obter juros substancialmente menores e prazos maiores de quitação.
-
Gestão do cronograma físico-financeiro: Controle técnico entre desembolso de capital e avanço real da infraestrutura para evitar novas paralisações, especialmente quando há um cenário de obra parada com opções de crédito disponíveis.
-
Flexibilidade de desembolso: Preferência por linhas que não engessem as compras de materiais de acabamento em etapas burocráticas.
Ademais, a Financia Tudo oferece suporte especializado ao conectar proponentes a diversas instituições parceiras do setor financeiro, prestando consultoria e intermediação de empréstimos com foco em identificar taxas competitivas para a retomada de obras.
O papel do cronograma físico-financeiro e da regularização de matrícula na aprovação
Obter recursos para finalizar uma edificação parada exige comprovações técnicas sólidas perante os credores. A concessão desses recursos está diretamente vinculada à capacidade do solicitante de demonstrar a viabilidade da execução e a conformidade registral do imóvel, evitando impasses comuns para quem busca crédito para terminar sua obra com custos controlados e menor risco de inadimplência.
O cronograma físico-financeiro atua como a espinha dorsal técnica da solicitação. Esse instrumento estabelece a correlação entre as etapas construtivas restantes — como alvenaria, cobertura, instalações hidráulicas e acabamento — e os desembolsos necessários ao longo dos meses. As instituições utilizam essa estimativa para programar vistorias periciais e validar as medições antes de cada liberação de parcelas, um procedimento indispensável em contratos de financiamento para término de obra.
Paralelamente, a regularidade documental do lote e das benfeitorias determina se o bem pode ser formalizado em garantia. Construções sem registro prévio ou com pendências cadastrais enfrentam entraves severos de avaliação e exigem atenção para identificar quando vale a pena contratar crédito para regularização imobiliária antes da liberação dos recursos.
-
Alvará de construção vigente: certifica que o projeto arquitetônico foi devidamente aprovado pela prefeitura municipal competente.
-
Anotação ou Registro de Responsabilidade Técnica (ART/RRT): formaliza a responsabilidade dos engenheiros ou arquitetos sobre o projeto e a execução da obra.
-
Regularização de matrícula: histórico atualizado do Registro Geral de Imóveis (RGI) comprovando a titularidade, limites do terreno e inexistência de gravames impeditivos.
-
Previsão de Habite-se: planejamento documental para a futura averbação da área construída na certidão de inteiro teor após a conclusão dos trabalhos.
Quando a documentação básica e o plano orçamentário estão estruturados, a instituição financeira consegue estimar com precisão o valor de mercado pós-obra, resultando em melhores limites de empréstimo e taxas de juros competitivas.
Como calcular o Custo Efetivo Total (CET) antes de contratar o financiamento
Ao pesquisar alternativas financeiras para a construção, muitos proprietários cometem o erro de avaliar apenas a taxa nominal de juros. No entanto, compreender exatamente o que é CET e como ele impacta no custo real do seu crédito é indispensável para mensurar todas as despesas obrigatórias envolvidas no contrato.
O Custo Efetivo Total (CET) reflete a taxa percentual anual que engloba não apenas os juros remuneratórios, mas também tarifas administrativas, tributos e encargos cartorários. Avaliar essa métrica ao comparar ofertas de crédito antes de contratar permite tomar decisões com precisão matemática, evitando surpresas que possam desequilibrar o orçamento da construção.
Para calcular e analisar adequadamente o custo global da operação, é fundamental identificar cada componente exigido pelas instituições financeiras:
-
Taxa de juros contratual: representa a remuneração base da instituição pelo capital concedido ao tomador.
-
Imposto sobre Operações Financeiras (IOF): tributo federal obrigatório incidente sobre operações de crédito no território nacional.
-
Seguros obrigatórios: coberturas securitárias exigidas por lei, incluindo Morte e Invalidez Permanente (MIP) e Danos Físicos ao Imóvel (DFI).
-
Tarifas de avaliação e administração: despesas relativas à vistoria técnica de engenharia e à emissão do laudo pericial.
-
Custos de registro em cartório: emolumentos necessários para a averbação da garantia real junto à matrícula do imóvel.
A fórmula do cálculo considera a equalização dos fluxos de liberação dos recursos com as parcelas mensais de amortização ao longo de todo o prazo contratado. Esse acompanhamento técnico garante que o planejamento financeiro permaneça sustentável até a emissão final do Habite-se.
Passo a passo para planejar a finalização do imóvel sem comprometer o orçamento
Concluir uma construção parada exige método para evitar novos descompassos financeiros. A tomada de recursos externos deve ocorrer em sintonia direta com um bom planejamento financeiro pessoal, garantindo previsibilidade de ponta a ponta.
Seguir etapas estruturadas assegura que cada centavo financiado seja aplicado de maneira eficiente:
-
Levantamento técnico e quantitativo: Contrate um profissional para mensurar os serviços pendentes, atualizando a planilha orçamentária e identificando prioridades estruturais e de acabamento antes de buscar um financiamento para reforma e término de obra.
-
Elaboração do cronograma físico-financeiro: Vincule os desembolsos às fases reais da obra, evitando saques antecipados que gerem custos desnecessários de juros.
-
Simulação e comparação de taxas: Analise prazos, carências e encargos antes de formalizar qualquer compromisso financeiro.
-
Regularização documental: Prepare a emissão do Habite-se e a devida averbação na matrícula do imóvel para valorizar o patrimônio finalizado.
O sucesso da conclusão depende diretamente da disciplina com o fluxo de caixa. Manter uma margem de contingência para eventuais variações de insumos previne interrupções inesperadas no canteiro de obras e assegura estabilidade financeira.
Nesse sentido, a Financia Tudo atua como uma solução digital que intermedia o relacionamento entre tomadores e instituições do mercado de crédito, simplificando a comparação de modalidades de financiamento e garantindo suporte na busca pelas melhores propostas financeiras.
Conclusão
Finalizar uma construção paralisada exige planejamento e a escolha do financiamento adequado ao seu orçamento. Opções como crédito com garantia de imóvel, financiamento para reforma e consórcio oferecem caminhos distintos conforme a urgência dos recursos.
Para evitar endividamentos, mantenha o cronograma físico-financeiro atualizado, regularize a matrícula no cartório e analise o Custo Efetivo Total (CET) para evitar custos extras.
O Blog do Crédito apoia suas decisões financeiras com orientações práticas e acessíveis. Escolhendo o crédito para obra inacabada ideal, você conclui seu imóvel com segurança patrimonial.
Perguntas Frequentes
Qual a diferença entre financiamento de reforma e crédito com garantia de imóvel?
O financiamento para construção e reforma libera os recursos em parcelas progressivas após vistorias periódicas de engenharia que atestam a evolução física. Em contrapartida, o crédito com garantia de imóvel (home equity) disponibiliza o montante integral de forma imediata após a alienação fiduciária, concedendo total autonomia na gestão de compras e contratações.
É possível obter crédito se o imóvel não tiver Habite-se averbado?
Sim. Como o Habite-se definitivo é expedido apenas após a conclusão total, as instituições aceitam a solicitação desde que a regularização de matrícula esteja atualizada no Registro Geral de Imóveis (RGI), acompanhada de alvará de construção emitido pela prefeitura e ART/RRT válida assinada pelo responsável técnico.
Como o Custo Efetivo Total (CET) influencia o término da construção?
O Custo Efetivo Total (CET) consolida os juros nominais, IOF, seguros obrigatórios (como MIP e DFI), taxas de vistoria técnica e despesas cartorárias. Analisar o CET em vez de apenas a taxa de juros evita despesas imprevistas que possam interromper novamente as etapas construtivas planejadas.
O consórcio imobiliário é indicado para finalizações urgentes?
O consórcio imobiliário é uma modalidade de autofinanciamento mais vantajosa para quem possui flexibilidade de tempo e pode aguardar sorteios mensais ou planejar ofertas de lances. Para necessidades imediatas de compra de materiais ou pagamento de mão de obra, linhas estruturadas de crédito com garantia costumam ser mais ágeis.
Qual é a função do cronograma físico-financeiro na liberação do crédito?
O cronograma físico-financeiro estabelece as metas construtivas e seus respectivos custos estimados ao longo dos meses. Ele serve como base técnica para os peritos realizarem vistorias de medição e aprovarem o repasse gradativo das parcelas do financiamento, assegurando a aplicação correta dos recursos.